- Jak wynaleziono pierwszą kasę fiskalną na świecie?
- Jak wyglądały początki kas fiskalnych w Polsce?
- Co wpłynęło na wprowadzenie obowiązku fiskalizacji w Polsce?
- Jak działały pierwsze polskie urządzenia fiskalne?
- Jak zmieniała się technologia zapisu danych w kasach fiskalnych?
- Co wyróżnia współczesne kasy fiskalne online?
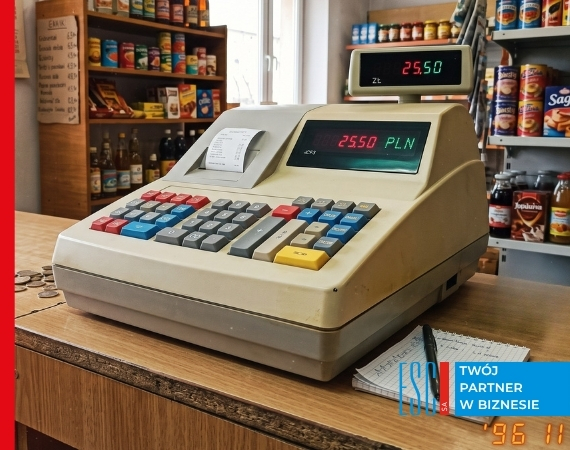 Historia kas fiskalnych w Polsce, zapoczątkowana wprowadzeniem obowiązku fiskalizacji w 1993 roku wraz z ustawą o VAT, stanowi ewolucję od prostych mechanizmów z papierową kopią do zaawansowanych systemów online. Głównym celem tego procesu była walka z szarą strefą i uszczelnienie systemu podatkowego, co doprowadziło do rozwoju technologii od pierwszego dopuszczonego do obrotu modelu ELZAB z 1994 roku, przez elektroniczny zapis kopii wprowadzony w 2013 roku, aż po obowiązkowe kasy online z 2019 roku. Współczesne urządzenia automatycznie przesyłają szyfrowane dane do Centralnego Repozytorium Kas w czasie rzeczywistym, a z perspektywy 2026 roku rynek mocno koncentruje się na rozwiązaniach przenośnych wspierających działalność mobilną.
Dzisiejsze przedsiębiorstwo, niezależnie od branży, nie wyobraża sobie funkcjonowania bez sprawnego systemu ewidencji sprzedaży. Kasa fiskalna to już nie tylko obowiązek, ale także kluczowe narzędzie do zarządzania obrotem. Historia kas fiskalnych w Polsce, choć ma swoje globalne korzenie w XIX wieku (co oznacza, że najstarsze kasy fiskalne mają 147 lat!), to w kontekście systemowym jest znacznie krótsza. Obowiązek stosowania kas fiskalnych w Polsce wprowadzono w 1993 roku wraz z reformą podatkową i wprowadzeniem podatku VAT. ?W ten sposób 11 kwietnia 1994 r. dopuszczono do obrotu pierwszą kasę fiskalną firmy ELZAB model Xcel 261 z wydzieloną funkcją fiskalną i ogólnodostępnym oprogramowaniem DOS?. W ESC SA, z perspektywy roku 2026, obserwujemy, jak bardzo te urządzenia ewoluowały, przechodząc drogę od prostych mechanizmów do zaawansowanych systemów online.
Poznajmy kluczowe etapy tej transformacji:
- 1879 - Wynalezienie pierwszej kasy fiskalnej na świecie przez Jamesa Ritty'ego.
- 1993 - Wprowadzenie obowiązku fiskalizacji w Polsce wraz z Ustawą o VAT.
- 1994 - Pierwsza kasa fiskalna firmy ELZAB w Polsce.
- 2013 - Pojawienie się kas fiskalnych z elektronicznym zapisem kopii (EJ).
- 2019 - Wprowadzenie obowiązku stosowania kas fiskalnych online dla wybranych branż, a w kolejnych latach rozszerzanie tego obowiązku.
Jak wynaleziono pierwszą kasę fiskalną na świecie?
Pierwsza kasa fiskalna na świecie została wynaleziona z potrzeby kontroli i transparentności obrotu. W 1878 roku amerykański restaurator James Ritty z Dayton w Ohio zmagał się z problemem notorycznych strat finansowych, podejrzewając nieuczciwość pracowników. Podczas podróży do Europy w 1879 roku, obserwując licznik obrotów śruby statku, doznał olśnienia - podobny mechanizm mógłby rejestrować transakcje handlowe. Wraz z bratem Johnem, mechanikiem, opracował Ritty's Incorruptible Cashier, opatentowany jeszcze w tym samym roku. Było to mechaniczne urządzenie z dźwigniami i zębatkami, które po naciśnięciu klawisza drukowało kwotę na papierowej taśmie i sygnalizowało transakcję dzwonkiem, budując zaufanie i zapobiegając defraudacjom. Ten przełomowy wynalazek Jamesa Ritty'ego stanowił fundament dla rozwoju wszystkich kas fiskalnych w Polsce historia których jest ściśle związana z globalną ewolucją tych urządzeń.
Jak wyglądały początki kas fiskalnych w Polsce?
Kasy fiskalne w Polsce pojawiły się dopiero na przełomie lat 80. i 90. XX wieku, będąc bezpośrednią konsekwencją transformacji ustrojowej i gospodarczej. Wcześniej, w gospodarce planowej, ewidencja sprzedaży opierała się na prostych zeszytach lub mechanicznych liczydłach. Kluczowym momentem było wprowadzenie podatku od towarów i usług (VAT) z dniem 5 lipca 1993 roku, co wymusiło stworzenie skutecznych narzędzi do ewidencjonowania obrotu. Pierwsze rozporządzenia Ministra Finansów z 1993 roku precyzowały zasady użytkowania pierwszych kas fiskalnych w Polsce, które miały zastąpić chaotyczne formy ewidencji. Polski rynek szybko odpowiedział na nowe wymogi, a krajowi producenci, tacy jak ELZAB czy POSNET, stali się liderami, oferując urządzenia spełniające ministerialne kryteria.
Co wpłynęło na wprowadzenie obowiązku fiskalizacji w Polsce?
Wprowadzenie i rozszerzanie obowiązku fiskalizacji w Polsce było strategiczną odpowiedzią państwa na wyzwania gospodarki wolnorynkowej. Najważniejszym motywatorem była walka z szarą strefą i konieczność zwiększenia wpływów z podatków, zwłaszcza VAT i PIT, które były uszczuplane przez niezarejestrowane transakcje. Kasy fiskalne, poprzez obligatoryjne ewidencjonowanie każdej sprzedaży, miały utrudnić ukrywanie obrotów. Dodatkowo, dążono do zapewnienia uczciwej konkurencji między przedsiębiorcami oraz ochrony praw konsumentów, którzy dzięki paragonom zyskali dowód zakupu niezbędny do reklamacji. Adaptacja do standardów europejskich również odgrywała istotną rolę, harmonizując polski system podatkowy z praktykami innych krajów.
Jak działały pierwsze polskie urządzenia fiskalne?
Pierwsze polskie kasy fiskalne działały w oparciu o technologie znacznie prostsze niż współczesne. Ich kluczową funkcjonalnością była możliwość tworzenia kopii papierowej paragonów - sprzedawca drukował dwa identyczne paragony, jeden dla klienta, drugi na wewnętrznej rolce kontrolnej dla przedsiębiorcy. Ta rolka stanowiła dowód ewidencji i musiała być archiwizowana. Później pojawiły się rozwiązania z pamięcią fiskalną - hermetycznym, elektronicznym modułem, który trwale i niezmienialnie rejestrował dane o obrocie dobowym, stawkach VAT i numerze NIP. Pamięć fiskalna była sercem kasy, zabezpieczonym przed modyfikacjami, a po jej zapełnieniu (co kilka lat) wymagała wymiany przez autoryzowany serwis. Każde urządzenie musiało przejść proces homologacji GUM i uzyskać aprobatę MF, a także było plombowane, aby uniemożliwić nieautoryzowane ingerencje. Mimo braku funkcji sieciowych, te urządzenia, choć zdecydowanie mniej zaawansowane niż nawet najprostsze kasy fiskalne obecnie, skutecznie położyły fundamenty pod obecny system.
Jak zmieniała się technologia zapisu danych w kasach fiskalnych?
Ewolucja technologii zapisu danych w kasach fiskalnych odzwierciedla postęp technologiczny i rosnące wymogi prawne. Od papierowych rolek kontrolnych i mechanicznych liczników z lat 90. przeszliśmy do zaawansowanych systemów. Rewolucją była pamięć fiskalna, trwale zapisująca kluczowe dane o transakcjach i zdarzeniach. Następnie, około roku 2013, pojawiły się kasy z elektronicznym zapisem kopii (EJ), które zamiast papierowych rolek wykorzystywały karty SD do cyfrowej archiwizacji kopii paragonów. To był ważny krok w kierunku cyfryzacji. Prawdziwy przełom nastąpił jednak w 2019 roku wraz z wprowadzeniem kas fiskalnych online. Te urządzenia nie tylko posiadają pamięć fiskalną, ale przede wszystkim zapewniają ciągły, szyfrowany przesył danych do Centralnego Repozytorium Kas (CRK), co minimalizuje ryzyko błędów i manipulacji. Aktualnie, w 2026 roku, coraz większą popularność zdobywają kasy przenośne lub drukarki przenośne, które są odpowiedzią producentów na coraz szybszy rozwój działalności mobilnych.
Polecane urządzenia fiskalne
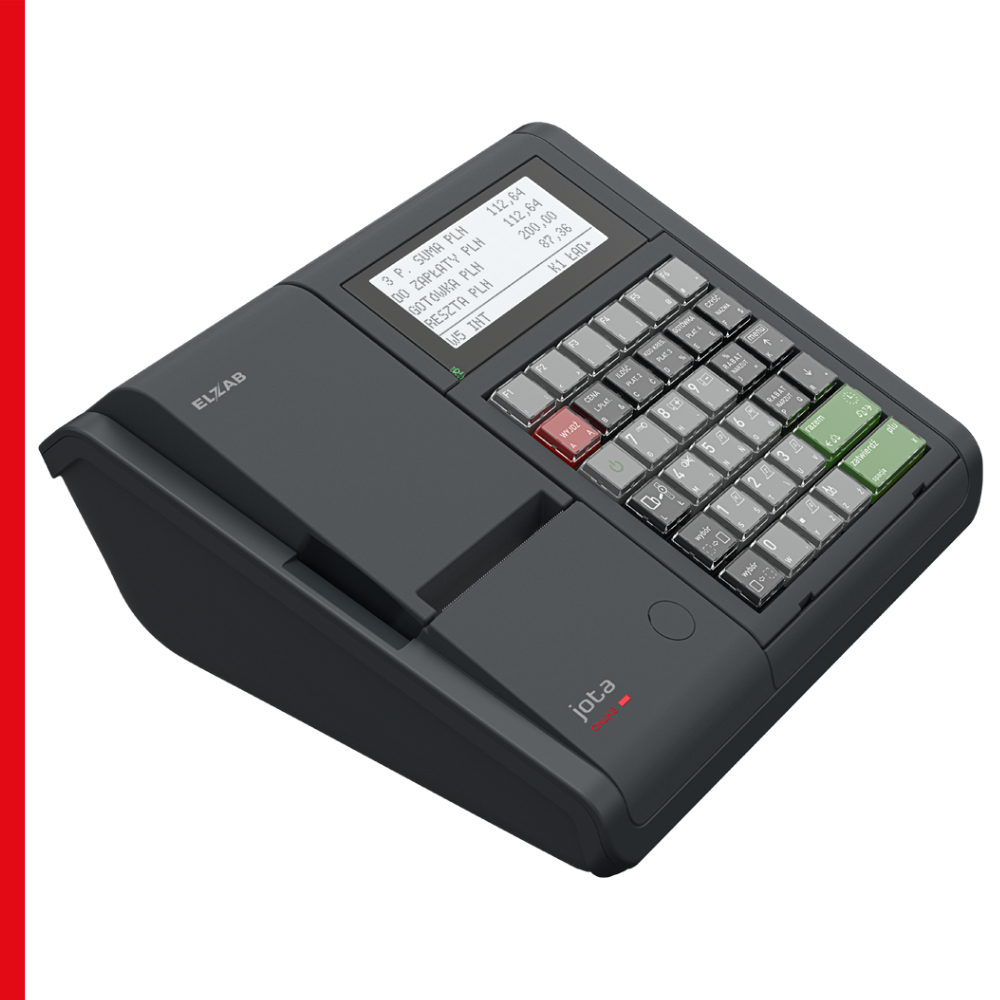
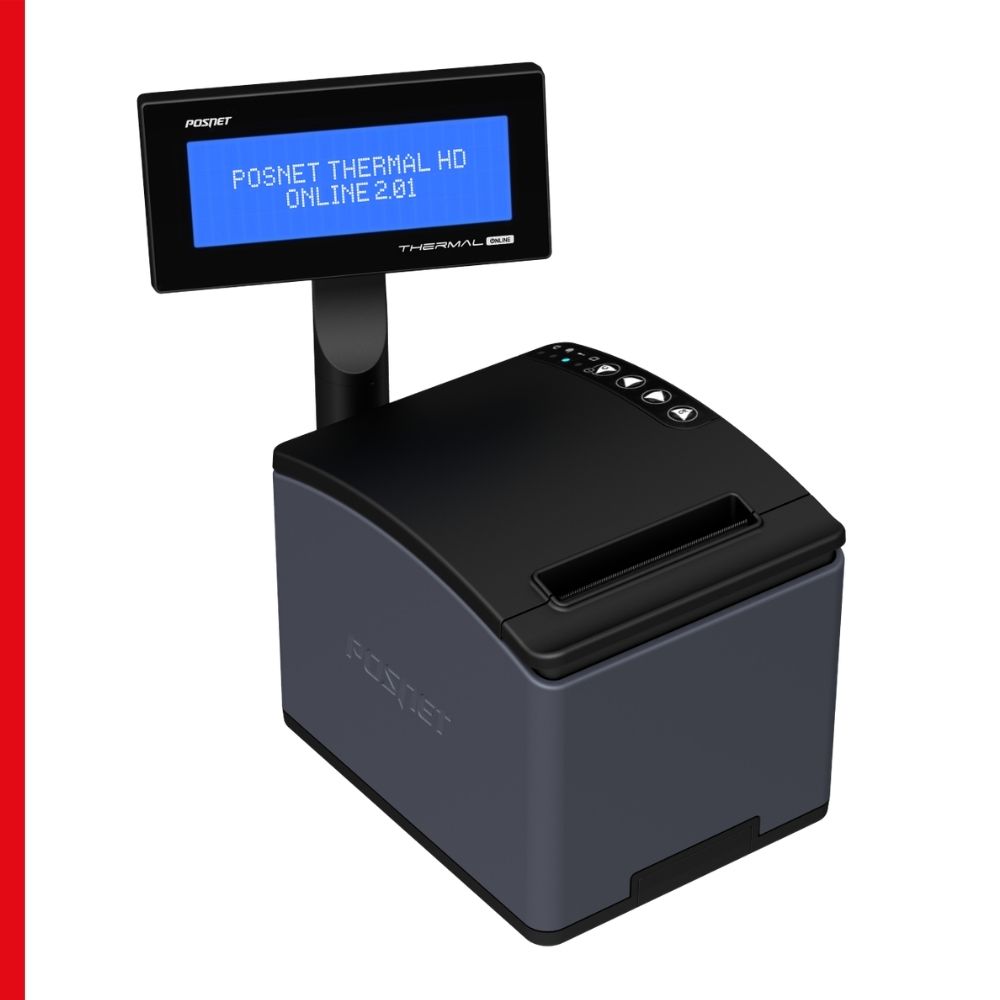
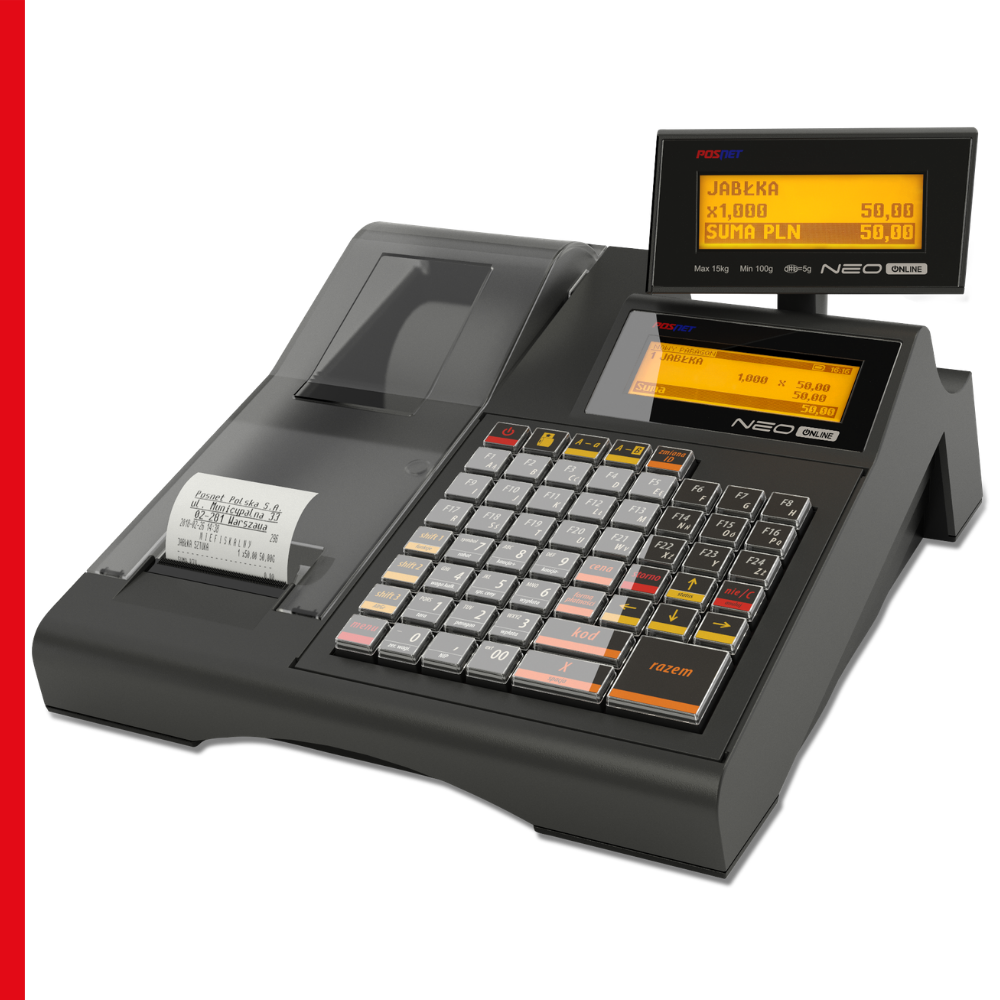
Co wyróżnia współczesne kasy fiskalne online?
Współczesne kasy fiskalne online to efekt ewolucji systemów fiskalizacji. Ich fundamentalną cechą jest automatyczny, ciągły i szyfrowany przesył danych o każdej transakcji do CRK, realizowany w czasie rzeczywistym. Dzięki temu organy skarbowe mają bieżący wgląd w obrót, co znacząco usprawnia analizy i wykrywanie nieprawidłowości. Poza łącznością z CRK, kasy online oferują wiele zaawansowanych funkcji, takich jak intuicyjne ekrany dotykowe, zróżnicowane opcje łączności bezprzewodowej (Wi-Fi, GSM/LTE), drukarki fiskalne zapewniają integrację z systemami ERP i POS, obsługę wielu form płatności oraz możliwość generowania e-paragonów dla klientów. Posiadają pamięć chronioną, automatyczne aktualizacje oprogramowania i zwiększone bezpieczeństwo danych. Dostępne są w różnych wariantach - od kompaktowych modeli po zaawansowane urządzenia systemowe, co pozwala firmom takim jak ESC SA idealnie dopasować rozwiązania do indywidualnych potrzeb każdego przedsiębiorcy.