- Czy okazjonalny przewóz osób wymaga kasy fiskalnej?
- Czy można skorzystać ze zwolnienia z kasy w transporcie pasażerskim?
- Jaka kasa fiskalna jest odpowiednia do przewozu okazjonalnego?
- Jak udokumentować przewóz okazjonalny świadczony na rzecz firm?
- Jak odliczyć ulgę na zakup kasy fiskalnej dla przewoźnika?
- Jakie kary grożą za brak kasy fiskalnej w usługach przewozowych?
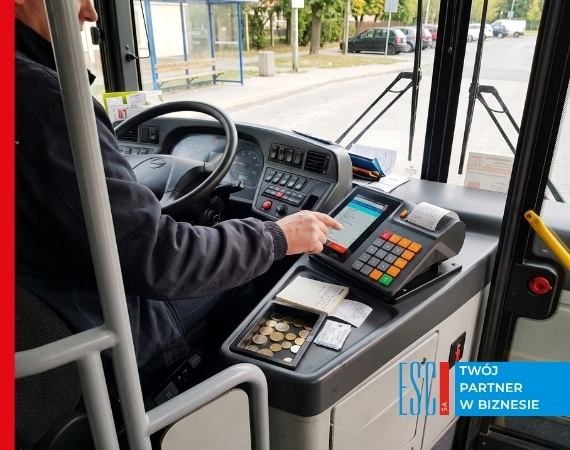 Okazjonalny przewóz osób prywatnych podlega obowiązkowej ewidencji na kasie fiskalnej bez względu na wysokość obrotu, z nielicznymi wyjątkami. Brak urządzenia traktowany jest jako naruszenie skarbowe i może skutkować grzywną. Dla przewoźników rekomendowane są mobilne kasy fiskalne o kompaktowych rozmiarach i wydajnym zasilaniu akumulatorowym. Zakup kasy online umożliwia ponadto skorzystanie z ulgi w wysokości 90% wartości urządzenia, maksymalnie do 700 zł netto.
Koniecznie sprawdź naszą usługę: Wdrożenie i fiskalizacja wirtualnych kas fiskalnych dla kierowców Uber i Bolt.
Czy okazjonalny przewóz osób wymaga kasy fiskalnej?
Należy podkreślić, że usługi przewozu osób prywatnych podlegają obowiązkowej ewidencji na kasie fiskalnej bez względu na wysokość obrotu, z nielicznymi, ściśle określonymi wyjątkami. Oznacza to, że sam charakter okazjonalnego przewozu osób nie zwalnia automatycznie z obowiązku posiadania kasy fiskalnej online. Obowiązek fiskalizacji, czyli ewidencjonowania sprzedaży na kasie, powstaje w momencie przyjęcia należności za usługę, nawet jeśli jest to przedpłata i sam fizyczny przewóz nastąpi później. Kluczowe są jedynie nieliczne wyjątki oparte na niskim obrocie lub formie płatności, o których mowa w kolejnej sekcji.
Czy można skorzystać ze zwolnienia z kasy w transporcie pasażerskim?
Tak, skorzystanie ze zwolnienia z kasy fiskalnej w transporcie pasażerskim w 2026 roku jest możliwe, lecz podlega bardzo konkretnym warunkom, które uległy zaostrzeniu po 2023 roku. Więcej o tym pisaliśmy w artykule: Zwolnienie z kasy fiskalnej - kogo dotyczy?
Na blogu ESC SA znajdziesz także artykuły na temat:
- Ponowne otwarcie działalności a kasa fiskalna
- Płatność BLIK a kasa fiskalna
- Kasa fiskalna mobilna - aktualne przepisy i zasady
Zachęcamy do lektury!
Jaka kasa fiskalna jest odpowiednia do przewozu okazjonalnego?
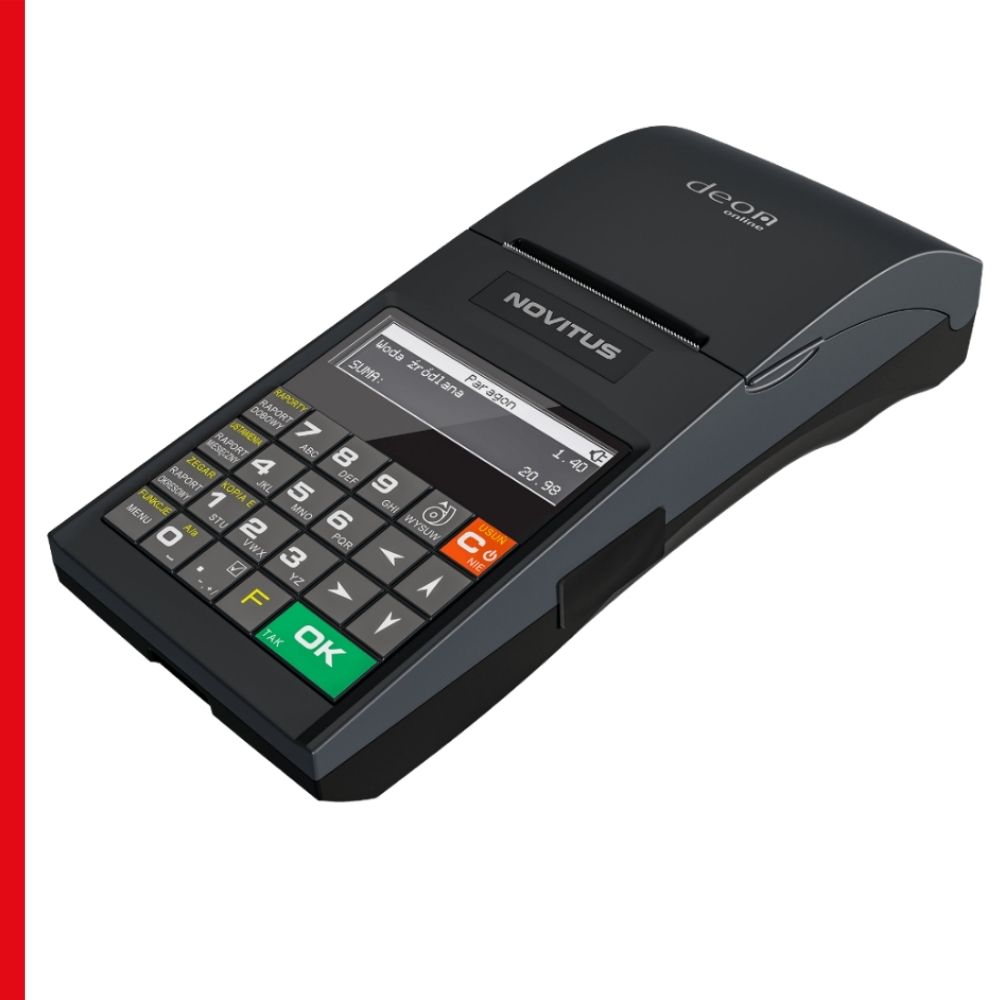
Dla przewoźnika okazjonalnego rekomendujemy przede wszystkim mobilne kasy fiskalne. To urządzenia stale połączone z Centralnym Repozytorium Kas (CRK), automatycznie przesyłające dane. Idealna kasa przenośna lub drukarka przenośna z systemem sprzedażowym dla dokładniejszej ewidencji, raportowania i rozliczania kosztów (np. Novitus Deon online) dla przewoźnika powinna charakteryzować się:
- Mobilnością i wydajnym zasilaniem akumulatorowym - kluczowe dla pracy w terenie.
- Kompaktowymi rozmiarami i wytrzymałością - na warunki panujące w pojeździe.
- Szybkością drukarki i czytelnym wyświetlaczem - dla efektywnej obsługi klienta.
- Współpracą z terminalami płatniczymi - niezbędna dla płatności bezgotówkowych.
Więcej informacji o najprostszych kasach fiskalnych i kasach mobilnych znajdziesz na naszej stronie.
Jak udokumentować przewóz okazjonalny świadczony na rzecz firm?
Dokumentowanie przewozu okazjonalnego świadczonego na rzecz innych podmiotów gospodarczych (transakcje B2B) w 2026 roku opiera się na fakturze ustrukturyzowanej wystawionej za pośrednictwem Krajowego Systemu e-Faktur (KSeF). KSeF stał się podstawową formą dokumentowania sprzedaży między firmami.
Kluczowe zasady:
- Faktura KSeF zamiast paragonu - jeśli nabywcą i płatnikiem usługi jest firma (posiadająca NIP), wówczas dokumentujemy ją fakturą lub paragonem z NIP, ale tylko do końca 2026 roku. Więcej o tym znajdziesz w artykule: Koniec paragonów z NIP na kasie fiskalnej. Co zmienia się od 2027 roku?
- Potwierdzenie statusu nabywcy - zawsze należy upewnić się, że usługa jest świadczona na rzecz firmy, a nie osoby fizycznej.
Jak odliczyć ulgę na zakup kasy fiskalnej dla przewoźnika?
Przedsiębiorcy, którzy są zobowiązani do zainstalowania kasy fiskalnej online, mogą skorzystać z ulgi. Maksymalna kwota ulgi wynosi 90% wartości kasy, nie więcej niż 700 zł netto na jedno urządzenie. Ulga dotyczy wyłącznie kas online.
Warunki odliczenia ulgi:
- Rozpoczęcie ewidencjonowania - podatnik musi rozpocząć ewidencjonowanie sprzedaży na nowej kasie online w terminie.
- Dowód zapłaty - konieczne jest posiadanie dowodu zapłaty całej należności za kasę.
- Uruchomienie i fiskalizacja - kasa musi być uruchomiona i poddana fiskalizacji przez uprawnionego serwisanta.
Sposób rozliczenia ulgi zależy od statusu VAT: czynni podatnicy odliczają ją od podatku należnego, a zwolnieni z VAT otrzymują zwrot na rachunek bankowy. Należy pamiętać, że ulgę trzeba zwrócić m.in. w przypadku zaprzestania ewidencjonowania przed upływem 3 lat lub braku obowiązkowych przeglądów technicznych (co najmniej raz na 24 miesiące). Chcesz dowiedzieć się więcej na ten temat? Sprawdź nasz artykuł: Ulga na zakup drukarki fiskalnej - kiedy i jak ją rozliczyć?
Polecane urządzenia fiskalne
Jakie kary grożą za brak kasy fiskalnej w usługach przewozowych?
Brak kasy fiskalnej, gdy przepisy obligują do jej posiadania, lub nieewidencjonowanie obrotu na niej, jest traktowane bardzo poważnie i może skutkować konsekwencjami wynikającymi z Kodeksu karnego skarbowego (KKS).
Rodzaj i wysokość kary zależą od skali naruszenia:
- Wykroczenie skarbowe - jeśli kwota uszczuplonego podatku nie przekracza pięciokrotności minimalnego wynagrodzenia za pracę. Grozi za to grzywna od jednej dziesiątej do dwudziestokrotności minimalnego wynagrodzenia (czyli od około 550 zł do ponad 110 000 zł w 2026 roku).
- Przestępstwo skarbowe - w przypadku większych uszczupleń podatku. Sankcje są znacznie surowsze i mogą obejmować wysoką grzywnę w stawkach dziennych, a w skrajnych przypadkach również karę pozbawienia wolności.
Dodatkowo, przewoźnik będzie zobowiązany do uregulowania całego uszczuplonego podatku wraz z odsetkami za zwłokę, a także zwrotu ewentualnie odliczonej ulgi na zakup kasy.