- Kiedy fotograf musi posiadać kasę fiskalną?
- Jaki jest limit obrotów dla zwolnienia z kasy fiskalnej?
- Czy płatność przelewem zwalnia z obowiązku posiadania kasy fiskalnej?
- Czy usługi fotograficzne dla firm wymagają kasy fiskalnej?
- Czy działalność nierejestrowana zwalnia fotografa z kasy fiskalnej?
- Czy przekazanie zdjęć na nośnikach danych wymusza zakup kasy fiskalnej?
 Fotograf musi posiadać kasę fiskalną, gdy jego roczny obrót netto ze sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej przekroczy limit 20 000 zł (lub proporcjonalnie w przypadku rozpoczęcia działalności w ciągu roku). Zwolnienie z obowiązku ewidencjonowania obowiązuje, jeśli płatności wpływają w całości przelewem, a dokumentacja bankowa jednoznacznie wskazuje rodzaj usługi i nabywcę. Dodatkowo ewidencjonowaniu nie podlegają transakcje B2B dokumentowane fakturami oraz przekazywanie gotowych zdjęć na nośnikach danych, które traktowane jest jako poboczna część usługi.
W 2026 roku, jak w latach poprzednich, głównym wyznacznikiem konieczności stosowania kasy fiskalnej dla fotografa będzie przede wszystkim wysokość obrotu osiągniętego na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych.
Kiedy fotograf musi posiadać kasę fiskalną?
Fotograf musi posiadać kasę fiskalną, gdy jego roczny obrót netto z tytułu sprzedaży usług na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych przekroczy aktualny limit 20 000 zł. Jest to podstawowe kryterium zwolnienia podmiotowego. Istnieją jednak również inne sytuacje, które obligują do fiskalizacji, niezależnie od obrotu.
Kluczowe przesłanki:
- Przekroczenie limitu obrotu - to najczęstszy powód. Jeżeli świadczysz usługi fotograficzne dla klientów indywidualnych i suma Twoich przychodów brutto (dla zwolnionych z VAT) lub netto (dla VATowców) z tych transakcji przekroczy limit, musisz zainstalować kasę.
- Brak zwolnienia przedmiotowego - rozporządzenie Ministra Finansów zawiera katalog usług bezwzględnie objętych obowiązkiem ewidencjonowania. Standardowe usługi fotograficzne zazwyczaj nie figurują w tym wyłączeniu, co pozwala korzystać ze zwolnienia podmiotowego lub ze względu na formę płatności.
- Początek działalności w trakcie roku - limit obrotu jest wówczas obliczany proporcjonalnie do okresu prowadzenia działalności, co oznacza, że próg będzie niższy niż 20 000 zł.
Jaki jest limit obrotów dla zwolnienia z kasy fiskalnej?
Podstawowym limitem obrotów, który pozwala na zwolnienie z obowiązku posiadania kasy fiskalnej, jest kwota 20 000 zł rocznie. Ta wartość, określona w art. 113 ust. 1 Ustawy o VAT, dotyczy sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych.
W przypadku rozpoczęcia działalności w trakcie roku podatkowego, limit 20 000 zł jest obliczany proporcjonalnie. Przykładowo, jeśli fotograf zaczyna działać 1 września 2026 roku, jego limit na ten rok wyniesie około 6 685 zł (20 000 zł / 365 dni * 122 dni). Po przekroczeniu tego progu, masz dwa miesiące na zakup i fiskalizację kasy. Warto monitorować swoje przychody, aby uniknąć kar za brak kasy fiskalnej.
Czy płatność przelewem zwalnia z obowiązku posiadania kasy fiskalnej?
Tak, ale pod pewnymi warunkami. Płatność realizowana w całości za pośrednictwem przelewu bankowego, poczty lub SKOK-u zwolni fotografa z obowiązku posiadania kasy fiskalnej (nawet przy świadczeniu usług dla osób fizycznych nieprowadzących działalności), bez względu na wysokość osiąganego obrotu.
Warunek jest jednak kluczowy: z wyciągów bankowych i ewidencji musi jednoznacznie wynikać, jakiej konkretnie usługi dotyczyła płatność oraz na czyją rzecz została dokonana.
Uwaga na pułapkę: Zwolnienie to działa tylko wtedy, gdy 100% sprzedaży na rzecz osób prywatnych dokumentowane jest w ten sposób. Jeśli Twój łączny obrót przekroczy 20 000 zł rocznie, wystarczy choćby jedna płatność przyjęta gotówką lub przelew z nieprawidłowym opisem, by stracić prawo do zwolnienia i ściągnąć na siebie obowiązek zakupu kasy fiskalnej.
Warto jednak pamiętać, że posiadanie kasy fiskalnej może przynieść fotografom szereg korzyści, budując profesjonalny wizerunek i zapewniając spokój ducha. Paragon dla klienta to sygnał, że ma do czynienia z poważną działalnością, a nie dorywczym zajęciem. Ułatwia to również pełną kontrolę nad sprzedażą usług i porządek w dokumentacji, co jest nieocenione przy rozliczeniach podatkowych. Dla korepetytorów idealnym rozwiązaniem mogą być kasy fiskalne mobilne, które dają możliwość regulowania płatności gotówkowych na miejscu, co jest silnym argumentem przed urzędem skarbowym, że prowadzona działalności jest w pełni transparentna.
Zachęcamy również do przeczytania artykułu: Kara za brak kasy fiskalnej.
Czy usługi fotograficzne dla firm wymagają kasy fiskalnej?
Nie, usługi fotograficzne świadczone wyłącznie na rzecz innych firm (podmiotów gospodarczych) co do zasady nie wymagają ewidencjonowania za pomocą kasy fiskalnej. Transakcje B2B (Business-to-Business) są dokumentowane fakturami VAT lub fakturami bez VAT, które stanowią wystarczający dowód księgowy i podatkowy.
Czy działalność nierejestrowana zwalnia fotografa z kasy fiskalnej?
Nie, sama działalność nierejestrowana nie zwalnia automatycznie fotografa z obowiązku posiadania kasy fiskalnej. Jest to częste nieporozumienie. Zasady dotyczące kas fiskalnych regulują odrębne przepisy (Ustawa o VAT i rozporządzenia MF), które mają zastosowanie również do osób prowadzących działalność nierejestrowaną, o ile osiągają przychody od osób fizycznych nieprowadzących działalności gospodarczej lub rolników ryczałtowych.
Działalność nierejestrowana to świetny start, ale nie zwalnia z odpowiedzialności za prawidłowe rozliczenia podatkowe, w tym z obowiązku posiadania kasy fiskalnej, jeśli nie spełniasz warunków zwolnienia.
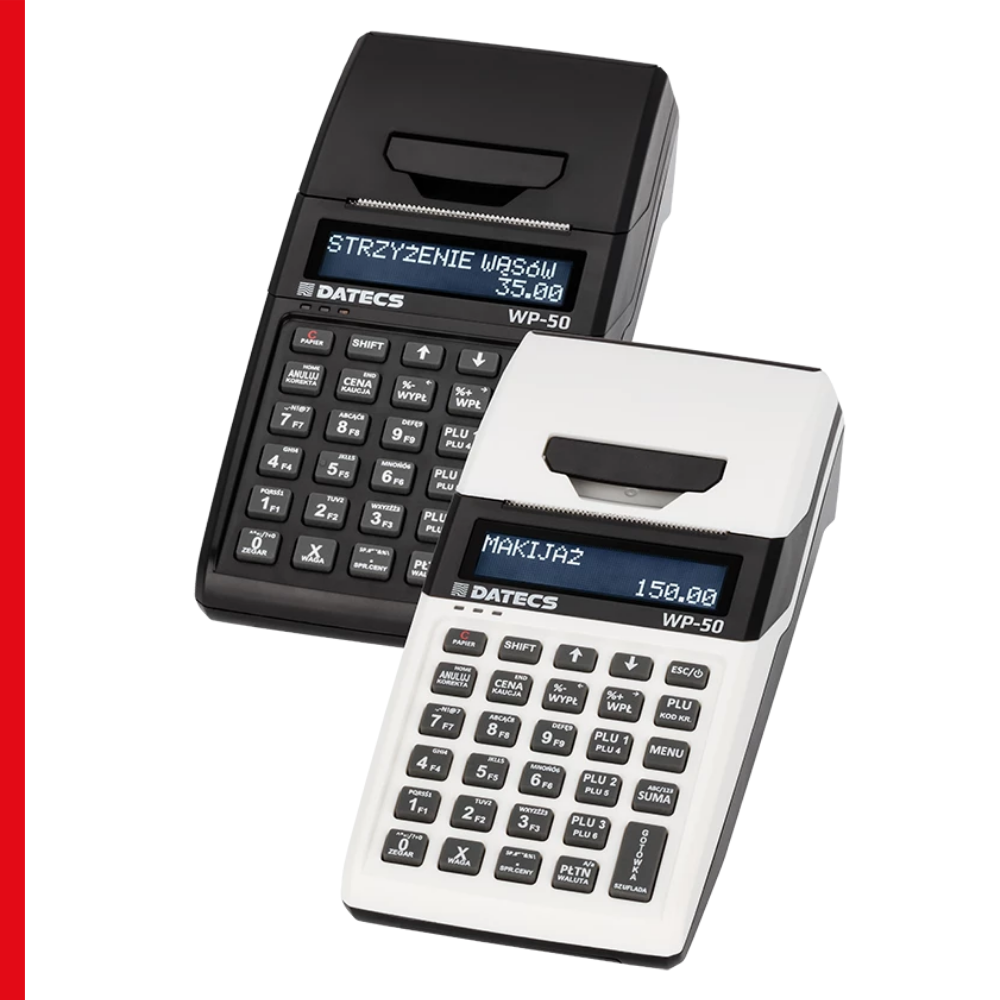
Polecane urządzenia fiskalne


Czy przekazanie zdjęć na nośnikach danych wymusza zakup kasy fiskalnej?
Nie, przekazanie zdjęć na nośnikach danych, takich jak pendrive czy płyta DVD, samo w sobie nie wymusza zakupu kasy fiskalnej. W zdecydowanej większości przypadków, dostarczenie zdjęć na nośniku jest traktowane jako integralna, lecz poboczna część świadczonej usługi fotograficznej (wykonania i obróbki zdjęć), a nie jako odrębna sprzedaż towaru (nośnika).
Kluczowe jest ustalenie dominującego charakteru transakcji:
- Jeśli klient zamawia sesję zdjęciową, a nośnik jest tylko formą dostarczenia gotowych zdjęć, mamy do czynienia z usługą fotograficzną.
- Sytuacja, w której sprzedaż nośnika z danymi byłaby traktowana jako dostawa towaru (wymagająca kasy niezależnie od obrotu), nastąpiłaby jedynie, gdyby fotograf sprzedawał same nośniki, bez świadczenia usługi ich wykonania.