Kwestia tego, czy usługi protetyczne a kasa fiskalna są ze sobą powiązane, zależy od odbiorcy, ponieważ technik dentystyczny musi ewidencjonować sprzedaż wyłącznie w przypadku bezpośredniej obsługi osób fizycznych. Obowiązek ten powstaje po przekroczeniu rocznego limitu obrotów 20 000 zł z transakcji dla tych podmiotów, do którego nie wlicza się współpracy z gabinetami stomatologicznymi w modelu B2B. Protetycy są zobligowani do korzystania wyłącznie z kas fiskalnych online, na które przysługuje jednorazowe odliczenie wynoszące do 700 zł netto. Wystawiane paragony powinny zawierać wyłącznie ogólne nazewnictwo świadczonych usług, aby w pełni chronić tajemnicę lekarską pacjentów.
Wielu właścicieli pracowni protetycznych i gabinetów stomatologicznych zastanawia się, czy ich działalność wymaga ewidencjonowania na kasie fiskalnej. Odpowiedź w 2026 roku jest złożona i zależy od specyfiki świadczonych usług oraz ich odbiorców.
Czy protetyk musi mieć kasę fiskalną? Technik dentystyczny musi posiadać kasę fiskalną, jeśli świadczy usługi protetyczne bezpośrednio osobom fizycznym nieprowadzącym działalności gospodarczej, a jego obrót z tych czynności przekroczy limit 20 000 zł rocznie. Usługi świadczone na rzecz gabinetów stomatologicznych (B2B) nie wliczają się do tego limitu.
Czy stomatolog powinien mieć kasę fiskalną? Tak, lekarz dentysta świadczący usługi medyczne na rzecz osób fizycznych nieprowadzących działalności gospodarczej ma bezwzględny obowiązek posiadania kasy fiskalnej online, niezależnie od limitu obrotów. Wyjątkiem są usługi opłacane wyłącznie przelewem bankowym, gdzie dane nabywcy są w pełni identyfikowalne.
Czy usługi protetyczne wymagają ewidencjonowania na kasie fiskalnej?
Usługi protetyczne świadczone przez technika dentystycznego na zlecenie lekarza dentysty zazwyczaj nie wymagają ewidencjonowania na kasie fiskalnej. Kluczowe jest rozróżnienie, kto jest faktycznym odbiorcą usługi i w jakim kontekście jest ona świadczona. Kasa fiskalna online to urządzenie rejestrujące sprzedaż, które w czasie rzeczywistym przesyła dane o transakcjach do Centralnego Repozytorium Kas. Jeżeli usługi protetyczne są świadczone na rzecz gabinetów stomatologicznych, a nie bezpośrednio pacjentom, nie powstaje obowiązek wystawienia paragonu fiskalnego.
Większość pracowni protetycznych działa w modelu B2B (Business-to-Business), wystawiając faktury VAT na rzecz gabinetów. W takiej relacji nie powstaje obowiązek posiadania kasy fiskalnej. Należy odróżnić zwolnienie z VAT od zwolnienia z kasy fiskalnej: usługi protetyczne dla lekarzy dentystów nie są objęte zwolnieniem z VAT jako usługi medyczne, lecz są opodatkowane stawką 8% VAT. Zwolnienie z obowiązku posiadania kasy fiskalnej wynika tu z charakteru odbiorcy (inny przedsiębiorca), a nie z charakteru usługi jako zwolnionej z VAT, co jest kluczowe w ocenie, czy usługi protetyczne a kasa fiskalna to para nierozerwalna.
Czy limit obrotów zwalnia technika dentystycznego z kasy rejestrującej?
Tak, limit obrotów może zwolnić technika dentystycznego z obowiązku posiadania kasy fiskalnej, ale wyłącznie w odniesieniu do sprzedaży na rzecz osób fizycznych nieprowadzących działalności gospodarczej oraz rolników ryczałtowych. Na rok 2026 kluczowy jest limit 20 000 zł z tytułu takiej sprzedaży. Jeżeli obrót z transakcji bezpośrednio z klientami nie przekroczy tej kwoty w poprzednim roku podatkowym, protetyk jest zwolniony z kasy fiskalnej. W przypadku rozpoczęcia działalności, limit ten oblicza się proporcjonalnie.
Podaj datę rozpoczęcia działalności, status VAT i dotychczasową sprzedaż B2C. Kalkulator oszacuje limit oraz możliwy termin obowiązku kasy fiskalnej.
Należy pamiętać, że usługi technika dentystycznego polegające na wytwarzaniu protez zębowych, świadczone bezpośrednio pacjentom (B2C), zazwyczaj nie są traktowane jako usługi medyczne zwolnione z VAT na podstawie art. 43 ust. 1 pkt 19 lit. c Ustawy o VAT. Oznacza to, że obrót z tych czynności jest opodatkowany VAT (najczęściej 8% jako wyrób medyczny) i wlicza się do wspomnianego limitu 20 000 zł. Przekroczenie tego progu obliguje do zakupu i uruchomienia choćby najprostszej kasy fiskalnej online w ciągu dwóch miesięcy od końca miesiąca, w którym nastąpiło przekroczenie. To ważna kwestia dla każdego, kto zastanawia się, czy usługi protetyczne a kasa fiskalna to problem tylko dla większych przedsiębiorców.
Jakie wymogi musi spełniać kasa fiskalna online dla protetyków?
Od 1 stycznia 2021 roku branża medyczna, w tym wszelkie usługi protetyczne, jest zobowiązana do korzystania wyłącznie z kas rejestrujących online. Paragon fiskalny wystawiony przez taką kasę jest natychmiast przesyłany do CRK. Kasa musi spełniać rygorystyczne normy techniczne, posiadać niezmienną pamięć fiskalną oraz moduł online zapewniający bezpieczną transmisję danych.
Ważne jest, aby kasa fiskalna online dla protetyka (lub kasa fiskalna dla dentysty) była regularnie serwisowana - obowiązkowy przegląd techniczny odbywa się co najmniej raz na 24 miesiące. Nabywca będący przedsiębiorcą, który chce otrzymać fakturę VAT, musi mieć swój NIP na paragonie fiskalnym. W tym miejscu warto przypomnieć, iż takie rozwiązanie możliwe jest jedynie do końca bieżącego roku. Więcej informacji znajdziesz w naszym artykule: Rewolucja 1 stycznia 2027! Koniec paragonów z NIP. Co istotne, na rok 2026 i w przewidywalnej przyszłości, branża protetyczna nie jest uprawniona do stosowania wirtualnych kas fiskalnych. Należy zatem wybrać fizyczne urządzenie, takie jak kasa przenośna lub drukarki przenośne, które spełni wszystkie wymogi.
Jak odliczyć ulgę na zakup kasy fiskalnej?
Podatnicy, którzy po raz pierwszy rozpoczynają ewidencjonowanie sprzedaży przy użyciu kasy fiskalnej online (np. gdy usługi protetyczne a kasa fiskalna stają się obowiązkowe z powodu przekroczenia limitu 20 000 zł) lub ci, którzy mają obowiązek wymiany kasy na online, mogą skorzystać z ulgi. Maksymalna kwota odliczenia wynosi 90% ceny zakupu kasy, jednak nie więcej niż 700 złotych netto. Ulga dotyczy wyłącznie zakupu kas fiskalnych online.
Aby skorzystać z ulgi, przedsiębiorca musi spełnić określone warunki:
- Zakup nowej drukarki fiskalnej - tylko nowe urządzenia objęte są ulgą.
- Prawidłowa fiskalizacja - przed rozpoczęciem ewidencjonowania sprzedaży drukarka fiskalna musi zostać zafiskalizowana przez autoryzowany serwis ESC SA.
- Zgłoszenie urządzenia do Urzędu Skarbowego - przedsiębiorca jest zobowiązany do złożenia formularza zgłoszeniowego do właściwego Urzędu Skarbowego.
- Dokumentacja zakupu - konieczne jest posiadanie faktury zakupu oraz dowodu zapłaty.
Podatnicy rozliczający VAT odliczają ulgę w deklaracji VAT (JPK_V7) za okres, w którym rozpoczęto ewidencjonowanie lub w kolejnych okresach. Podatnicy zwolnieni z VAT składają wniosek o zwrot kwoty ulgi na rachunek bankowy. Należy pamiętać, że ulgę można utracić, np. w przypadku nieprzestrzegania terminów lub gdy podatnik zakończy działalność w terminie krótszym niż 3 lata. Szczegółowe informacje na ten temat znajdziesz w poradniku: Ulga na zakup drukarki fiskalnej - kiedy i jak ją rozliczyć?
Czy dostawa protez dentystycznych jest zwolniona z podatku VAT?
Kwestia zwolnienia z VAT dla dostawy protez dentystycznych zależy od statusu podmiotu dostarczającego i charakteru świadczenia. Na rok 2026 obowiązuje spójne podejście. Jeśli lekarz stomatolog (podmiot leczniczy) w ramach kompleksowej usługi medycznej dostarcza pacjentowi protezę, to całe świadczenie - obejmujące zarówno usługę lekarską, jak i dostawę protezy - jest zwolnione z VAT na podstawie art. 43 ust. 1 pkt 18a Ustawy o VAT, pod warunkiem, że służy profilaktyce, zachowaniu, ratowaniu, przywracaniu lub poprawie zdrowia.
Inaczej sytuacja wygląda w przypadku pracowni protetycznej. Gdy technik dentystyczny dostarcza protezę lekarzowi stomatologowi, dla pracowni jest to zazwyczaj dostawa towaru, a nie usługa medyczna. Takie wyroby medyczne na zamówienie, zgodnie z Załącznikiem nr 3 do ustawy o VAT oraz Rozporządzeniem Parlamentu Europejskiego i Rady (UE) 2017/745 (MDR), są opodatkowane obniżoną stawką VAT 8%. Jest to standardowa stawka dla większości wyrobów medycznych.
Polecane urządzenia fiskalne
 Kasa fiskalna Elzab Mini Online Kompaktowa kasa online dla pracowni protetycznej, która sporadycznie obsługuje pacjentów indywidualnych. Zobacz w sklepie
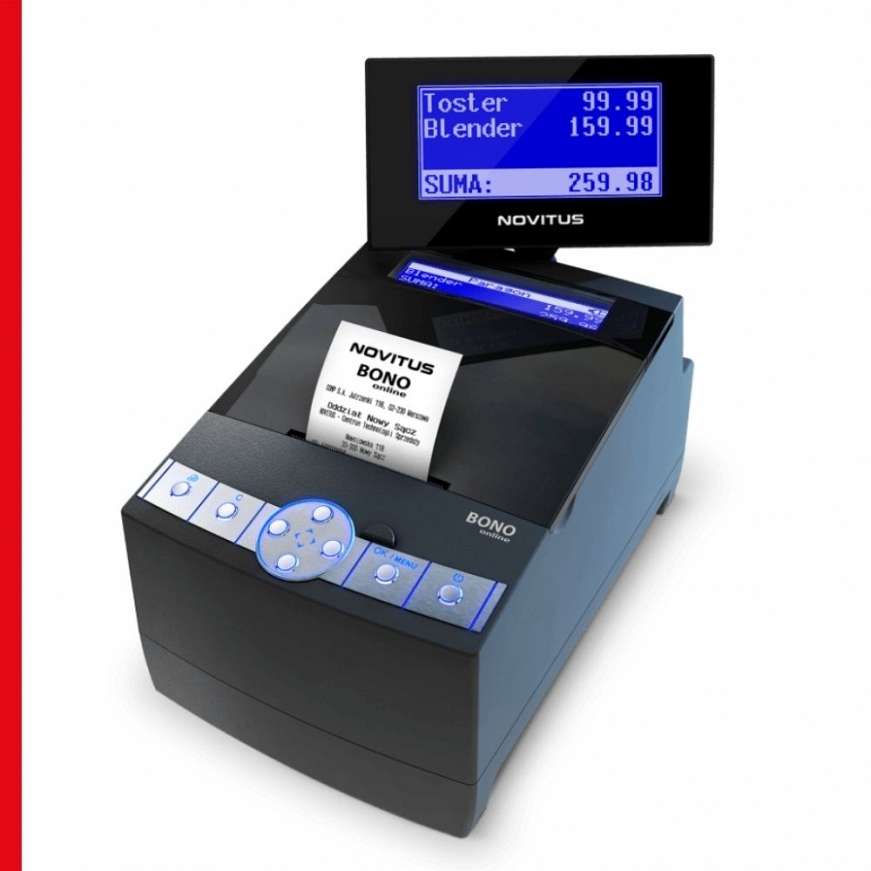 Drukarka fiskalna Novitus Bono Online Drukarka z LAN do współpracy z programem gabinetowym - paragon z ogólną nazwą usługi prosto z systemu. Zobacz w sklepie
 Kasa fiskalna Novitus One Pro Online Dotykowa kasa stacjonarna do recepcji gabinetu stomatologicznego z codzienną obsługą pacjentów. Zobacz w sklepie
Jak wystawiać paragony fiskalne, aby zachować tajemnicę lekarską?
Zachowanie tajemnicy lekarskiej oraz zgodność z RODO są szczególnie ważne w usługach protetycznych, również podczas wystawiania paragonów fiskalnych. Na rok 2026 dominującą praktyką jest minimalizacja danych na paragonie. Oznacza to, że zamiast szczegółowych opisów zabiegów, na paragonie należy stosować ogólne, neutralne nazewnictwo. Na przykład, zamiast "implantacja korony pełnoceramicznej", użyj określeń takich jak "Usługa protetyczna", "Świadczenie stomatologiczne" czy "Leczenie protetyczne".
Na paragonie fiskalnym nie wolno umieszczać danych osobowych pacjenta (imię, nazwisko, PESEL). Te dane, wraz ze szczegółowym opisem procedur medycznych, powinny być przechowywane wyłącznie w wewnętrznej dokumentacji medycznej gabinetu, objętej ścisłymi zabezpieczeniami RODO. Kasy fiskalne online przesyłają do Centralnego Repozytorium Kas jedynie dane fiskalne transakcji (kwota, stawka VAT, ogólna nazwa usługi), co w żaden sposób nie narusza tajemnicy lekarskiej ani poufności danych pacjenta. A jeśli szukasz kasy fiskalnej dla lekarza, zapraszamy do kontaktu z ESC SA.