- Czy kasa fiskalna jest środkiem trwałym?
- Jak limit 10 000 zł wpływa na rozliczenie zakupu kasy fiskalnej?
- Jak amortyzować kasę fiskalną?
- Czy drukarka fiskalna jest odrębnym środkiem trwałym?
- Jak odliczyć ulgę na zakup kasy fiskalnej?
- Czy sprzedaż środka trwałego wymaga ewidencji na kasie fiskalnej?
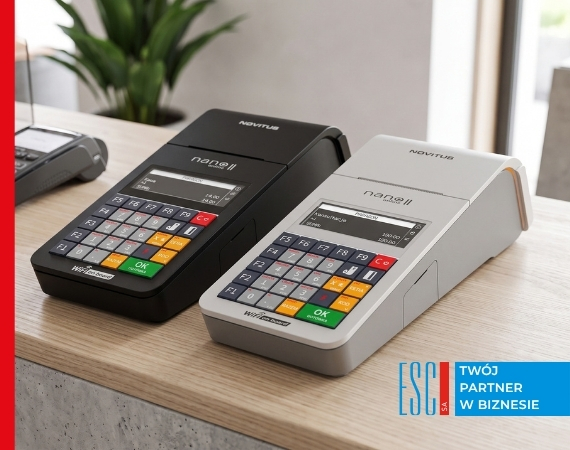 Kasa fiskalna może być traktowana jako środek trwały. Kluczowym progiem determinującym sposób jej rozliczenia jest wartość początkowa 10 000 zł, powyżej której urządzenie obligatoryjnie podlega amortyzacji liniowej przez 5 lat, natomiast kasy tańsze można jednorazowo wliczyć w koszty. Ponieważ urządzenia fiskalne w ofercie ESC SA nie przekraczają obecnie kwoty 4 000 zł brutto, zapewniają one elastyczność rozliczenia, a przy zakupie modeli online przysługuje dodatkowa ulga odliczana od podatku w wysokości do 700 zł.
Czy kasa fiskalna jest środkiem trwałym?
Kasa fiskalna może być traktowana jako środek trwały, Spełnia ona bowiem podstawowe kryteria:
- Przewidywany okres użyteczności - jest to urządzenie zaprojektowane do pracy dłużej niż rok.
- Kompletność i zdatność do użytku - gotowa do rejestrowania sprzedaży i łączenia się z Centralnym Repozytorium Kas (CRK).
- Przeznaczenie na potrzeby jednostki - wykorzystywana wyłącznie w działalności gospodarczej.
- Wartość początkowa - decyduje o sposobie rozliczenia. Dla celów podatkowych, jeśli wartość początkowa przekracza 10 000 zł, kasa obligatoryjnie podlega amortyzacji. W rzeczywistości jednak w ofercie ESC SA najdroższe urządzenia fiskalne nie przekraczają obecnie kwoty 4 000 zł brutto, co wpływa na elastyczność w wyborze metody rozliczenia środka trwałego.
Jak limit 10 000 zł wpływa na rozliczenie zakupu kasy fiskalnej?
Poniższe rozważania mają jedynie charakter teoretyczny, jednak mogą okazać się pomocne w przypadku innych urządzeń przedsiębiorstwa.
Limit 10 000 zł to kluczowy próg wartościowy, który na rok 2026 determinuje sposób rozliczenia zakupu kasy fiskalnej w kosztach. Zgodnie z Ustawami o PIT i CIT, wpływa on bezpośrednio na to, czy wydatek na kasę zostanie jednorazowo zaliczony do kosztów, czy też będzie amortyzowany w czasie:
- Wartość początkowa kasy > 10 000 zł - Kasa fiskalna musi zostać zaliczona do środków trwałych i podlegać amortyzacji. Koszt zakupu jest rozłożony w czasie poprzez odpisy amortyzacyjne.
-
Wartość początkowa kasy <= 10 000 zł - Przedsiębiorca ma możliwość wyboru:
- Zaliczyć wydatek jednorazowo do kosztów uzyskania przychodu w miesiącu oddania do używania.
- Ująć ją w ewidencji środków trwałych jako niskocenny składnik i dokonać jednorazowej amortyzacji.
- Amortyzować ją na zasadach ogólnych (liniowo).
Ważne - Dla czynnych podatników VAT limit 10 000 zł dotyczy kwoty netto. Dla zwolnionych z VAT - kwoty brutto, ponieważ VAT zwiększa wówczas wartość początkową.
Jak amortyzować kasę fiskalną?
Amortyzacja kasy fiskalnej to proces rozłożonego w czasie zaliczania jej wartości w koszty. Na rok 2026 dostępne są następujące metody:
-
Amortyzacja liniowa - Standardowa metoda, obligatoryjna dla kas o wartości > 10 000 zł. Kasy fiskalne klasyfikowane są w KŚT do grupy 8, rodzaj 808 ("Pozostałe narzędzia, przyrządy, ruchomości i wyposażenie"), ze stawką amortyzacji 20% rocznie. Oznacza to, że pełna wartość jest zamortyzowana w ciągu 5 lat.
- Przykład, który ma pomóc zobrazować amortyzację - Kasa za 12 000 zł netto (amortyzacja liniowa 20%) - roczny odpis 2 400 zł.
- Jednorazowa amortyzacja (dla niskocennych składników) - Dla kas o wartości <= 10 000 zł netto, można jednorazowo zaliczyć całą wartość w koszty w miesiącu oddania do używania.
- Jednorazowa amortyzacja w ramach pomocy de minimis - Dostępna dla małych podatników i rozpoczynających działalność. Pozwala na jednorazowy odpis od środków trwałych (grup 3-8 KŚT) do równowartości 50 000 euro rocznie (ok. 210-220 tys. zł na 2026 r.).
Czy drukarka fiskalna jest odrębnym środkiem trwałym?
W większości przypadków na rok 2026 drukarka fiskalna nie jest traktowana jako odrębny środek trwały. Jest to zazwyczaj element peryferyjny większego systemu sprzedaży (POS) i bez podłączenia do komputera lub terminala z oprogramowaniem, nie spełnia kryterium kompletności i zdatności do użytku. Jej wartość początkowa jest wliczana do wartości całego zestawu POS, który jako całość stanowi jeden środek trwały (np. "Stanowisko kasowe POS") i podlega amortyzacji. Tylko w rzadkich przypadkach, gdy drukarka posiada zaawansowane funkcjonalności umożliwiające samodzielne działanie (jak np. drukarka fiskalna Novitus Deon), mogłaby być rozważana jako odrębny środek trwały. ESC SA oferuje drukarki fiskalna online jako integralne elementy nowoczesnych systemów sprzedażowych.
Jak odliczyć ulgę na zakup kasy fiskalnej?
Ulga na zakup kasy fiskalnej w 2026 roku dotyczy wyłącznie kas i drukarek fiskalnych online i wynosi 90% ceny netto zakupu, nie więcej niż 700 zł. Przysługuje przedsiębiorcom, którzy:
- Rozpoczynają ewidencjonowanie sprzedaży po raz pierwszy.
- Są zobowiązani do wymiany starych kas na online w określonych terminach.
Sposób odliczenia zależy od statusu VAT:
- Czynni podatnicy VAT - Odliczają ulgę w deklaracji VAT (JPK_V7M/K), pomniejszając podatek należny lub wnioskując o zwrot na rachunek (termin 60 dni).
- Podatnicy zwolnieni z VAT - Odliczają ulgę w rocznym zeznaniu PIT (np. PIT-36, PIT-36L) lub składając pisemny wniosek o zwrot na rachunek do naczelnika urzędu skarbowego.
Konieczne jest terminowe zainstalowanie kasy, posiadanie dowodu zapłaty oraz faktyczne rozpoczęcie ewidencjonowania sprzedaży.
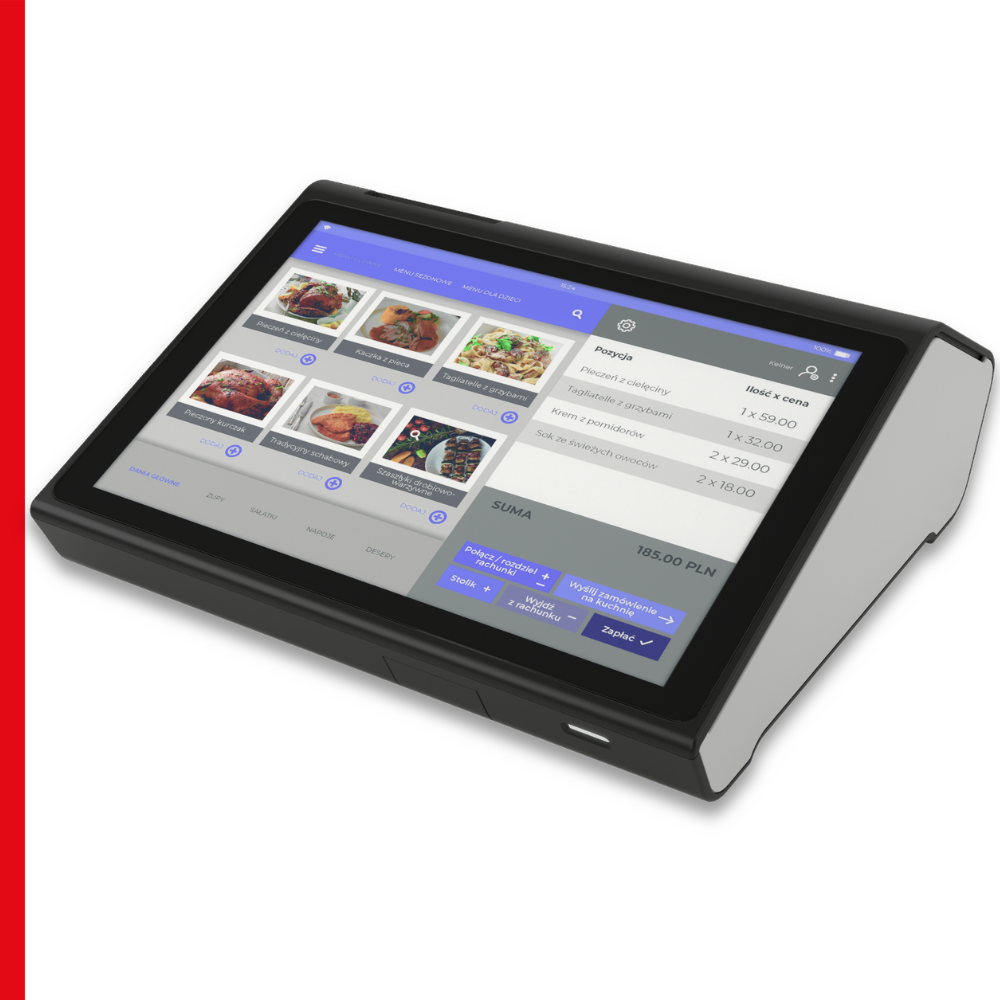
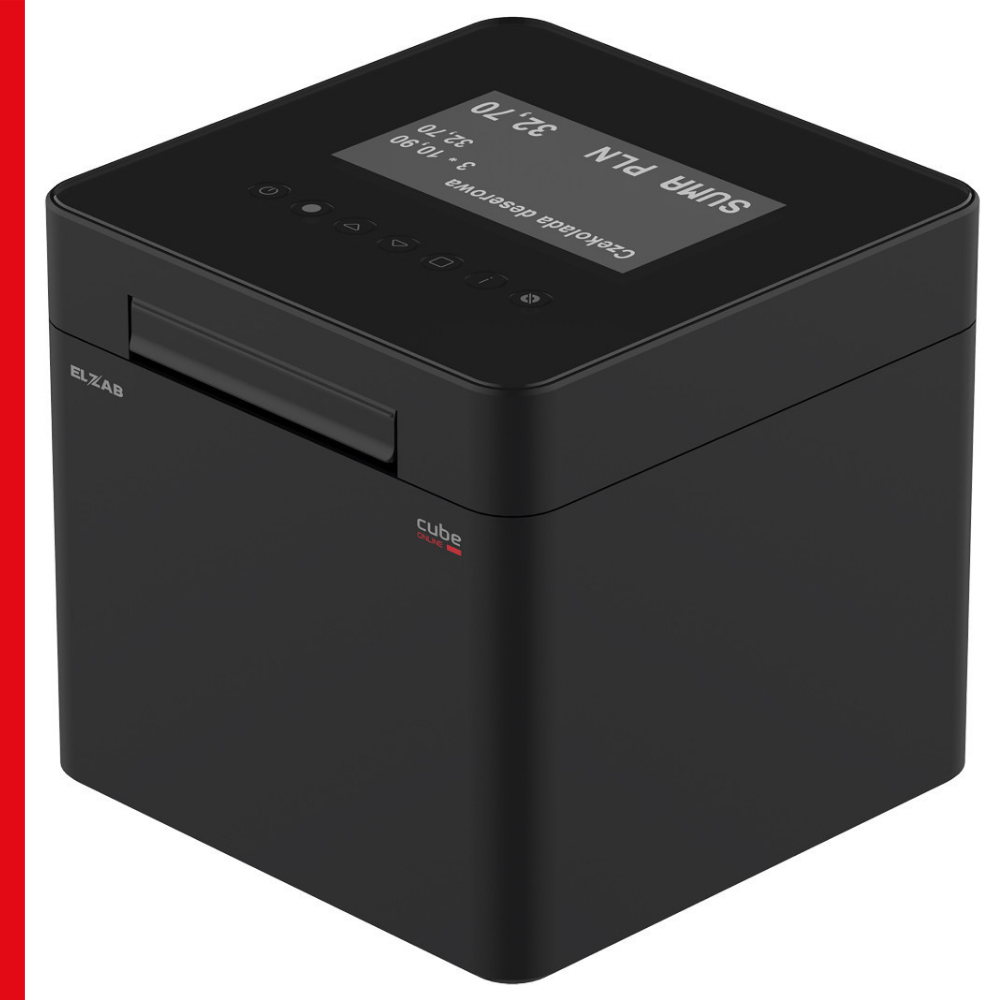
Polecane urządzenia fiskalne

Czy sprzedaż środka trwałego wymaga ewidencji na kasie fiskalnej?
Sprzedaż środka trwałego, jako czynność zazwyczaj incydentalna i niebędąca podstawą bieżącej działalności, co do zasady nie wymaga ewidencji na kasie fiskalnej. Ważne w tym wypadku jest udokumentowanie transakcji:
- Sprzedaż na rzecz innego przedsiębiorcy (B2B) - Zawsze dokumentowana jest fakturą VAT. Wystawienie faktury wyklucza potrzebę użycia kasy fiskalnej.
- Sprzedaż na rzecz osoby fizycznej nieprowadzącej działalności gospodarczej (konsumenta) - Mimo że art. 111 ust. 1 Ustawy o VAT teoretycznie wskazuje na obowiązek, praktyka i interpretacje KIS z lat 2023-2025 potwierdzają, że incydentalna sprzedaż środków trwałych, która nie stanowi regularnej działalności handlowej, często jest zwolniona z obowiązku kasowego, zwłaszcza jeśli jest dokumentowana fakturą.
W razie wątpliwości zawsze warto skonsultować się z ekspertem lub skorzystać z indywidualnej interpretacji podatkowej.